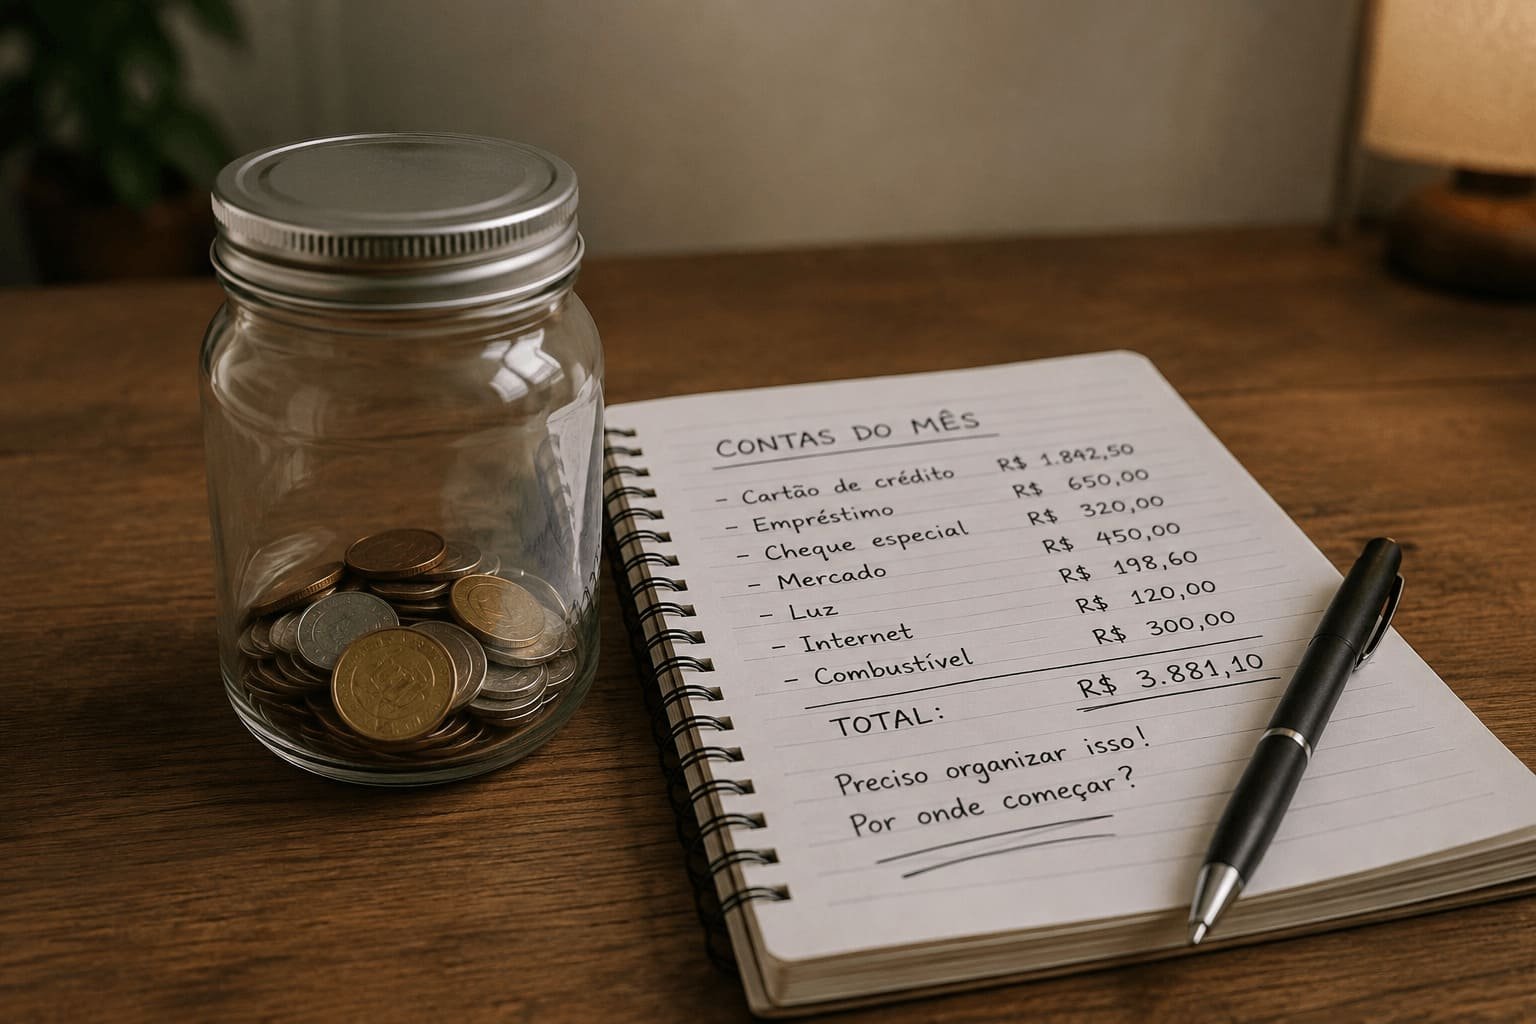
Você já tentou anotar os gastos no papel, num caderninho, ou naquelas notas soltas do celular. Funcionou bem nos três primeiros dias. Depois, os lançamentos começaram a ficar pra trás, e no fim do mês ninguém sabe mais pra onde foi o dinheiro do salário.
Esse é o problema mais comum de quem tenta controlar as finanças sem uma ferramenta centralizada: a informação fica espalhada. Um gasto no WhatsApp, outro na cabeça, outro esquecido dentro da carteira num recibo amassado.
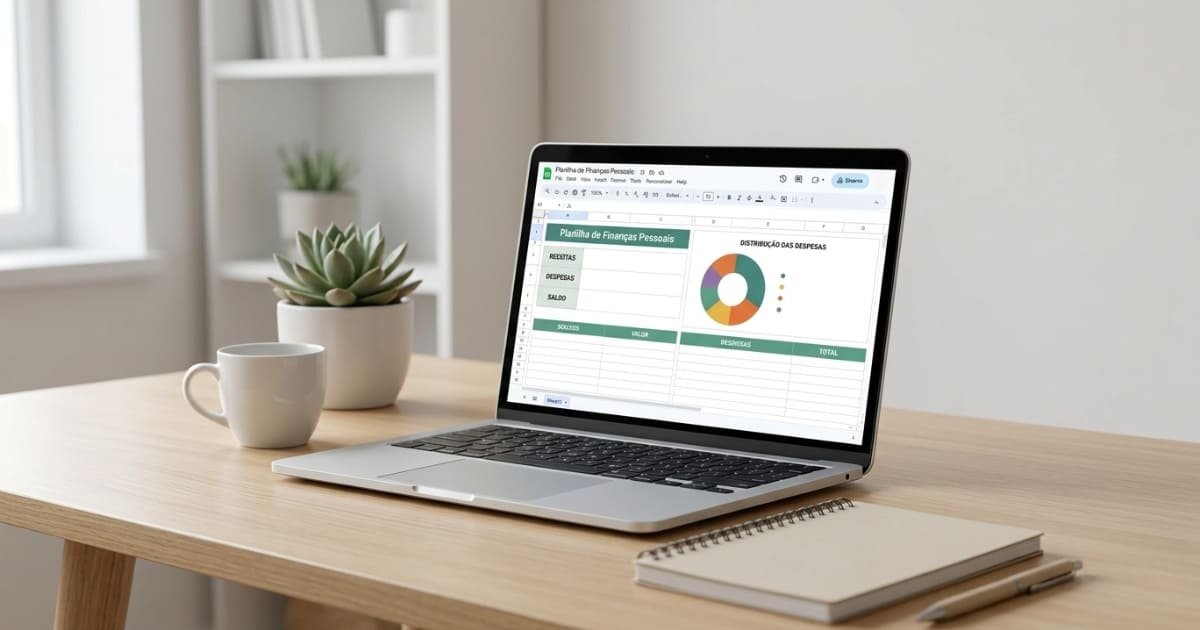
Uma planilha de controle financeiro resolve isso de um jeito simples: tudo entra num único lugar, organizado por categoria, e você consegue ver o mês inteiro numa única tela, sem precisar adivinhar nada.
📥 Baixe sua Planilha de Organização Financeira Grátis
Clique no botão abaixo para garantir o seu acesso imediato e começar a organizar seu orçamento hoje mesmo:
Em vez de acumular anotações soltas em papéis, ou tentar lembrar de cabeça o valor de cada fatura, a planilha centraliza toda a sua vida financeira em categorias claras. Veja como ela funciona na prática:
Recurso
O que você faz
Benefício prático
Entradas de renda
Registra salário e rendas extras
Sabe o valor exato disponível no mês
Contas fixas
Acompanha aluguel, luz, água e internet
Garante o pagamento dos compromissos essenciais
Despesas variáveis
Anota mercado, lazer e imprevistos
Evita pequenos vazamentos de dinheiro
Cartão de crédito
Mapeia compras parceladas
Não é pego de surpresa na próxima fatura
Um exemplo de como isso aparece na prática
Pega o caso de quem ganha R$ 3.500 por mês e nunca parou pra separar os gastos por categoria. A sensação é sempre a mesma: “o dinheiro simplesmente some”.
Ao lançar tudo na planilha por 30 dias, um padrão comum aparece: R$ 1.400 em contas fixas, R$ 900 em mercado e farmácia, R$ 600 em delivery e lazer, e um detalhe que costuma surpreender, R$ 380 espalhados em compras pequenas no cartão, tipo café, aplicativo de assinatura, taxa de entrega.
Sozinho, nenhum desses R$ 380 parece grave. Somados, eles equivalem a mais de dois meses de aporte numa reserva de emergência de R$ 150 por mês. É esse tipo de vazamento que só fica visível quando existe um registro organizado, e não na memória.
A planilha não corta gasto por você. Ela mostra onde o dinheiro realmente está indo, e isso já muda a decisão na próxima compra.
O erro mais comum de quem começa a usar uma planilha financeira
Tem um erro que aparece o tempo todo, e vou ser direta aqui: a maioria das pessoas não abandona a planilha porque ela é complicada. Abandona porque tenta preencher tudo de forma perfeita, com todos os centavos, todos os dias, desde o primeiro momento.
Na segunda semana, um dia passa em branco. Depois outro. E o sentimento de “já perdi o controle, não adianta mais continuar” faz a planilha ser esquecida numa aba do navegador.
O jeito de evitar isso é simples, e vai contra o que normalmente se recomenda por aí: não tente ser perfeito nos primeiros 30 dias. Prefira lançar tudo uma vez por semana, num dia fixo, mesmo que seja de memória e aproximado. É melhor ter um registro semanal imperfeito do que nenhum registro diário “perfeito” que dura só três dias.
Como preencher a planilha pela primeira vez, sem travar
Separe 15 minutos, uma única vez: reúna extratos do banco e faturas dos últimos 30 dias antes de abrir a planilha.
Lance primeiro o que é fixo: aluguel, luz, água, internet, mensalidades. Isso já organiza a base do mês.
Depois lance o variável, por categoria: mercado, transporte, lazer, cartão. Não precisa detalhar item por item, o valor total da categoria já ajuda.
Defina um teto de gastos: antes do próximo mês começar, estabeleça quanto pode gastar com lazer e compras variáveis.
Separe uma parte assim que o salário cair: mesmo que seja R$ 50 ou R$ 100, direcionados para construir sua reserva de emergência.
Planilha digital ou caderno de anotações: qual funciona melhor
Existe uma dúvida comum de quem está começando: vale a pena usar planilha no computador ou é melhor anotar tudo no papel? A resposta curta é que os dois funcionam, mas resolvem problemas diferentes.
Formato
Ponto forte
Ponto fraco
Planilha digital
Cálculos automáticos, categorias fixas, fácil de revisar meses anteriores
Exige acesso a computador ou celular pra lançar
Planner em papel
Registro rápido, visual, ajuda quem esquece de abrir o app
Não soma automaticamente, exige cálculo manual
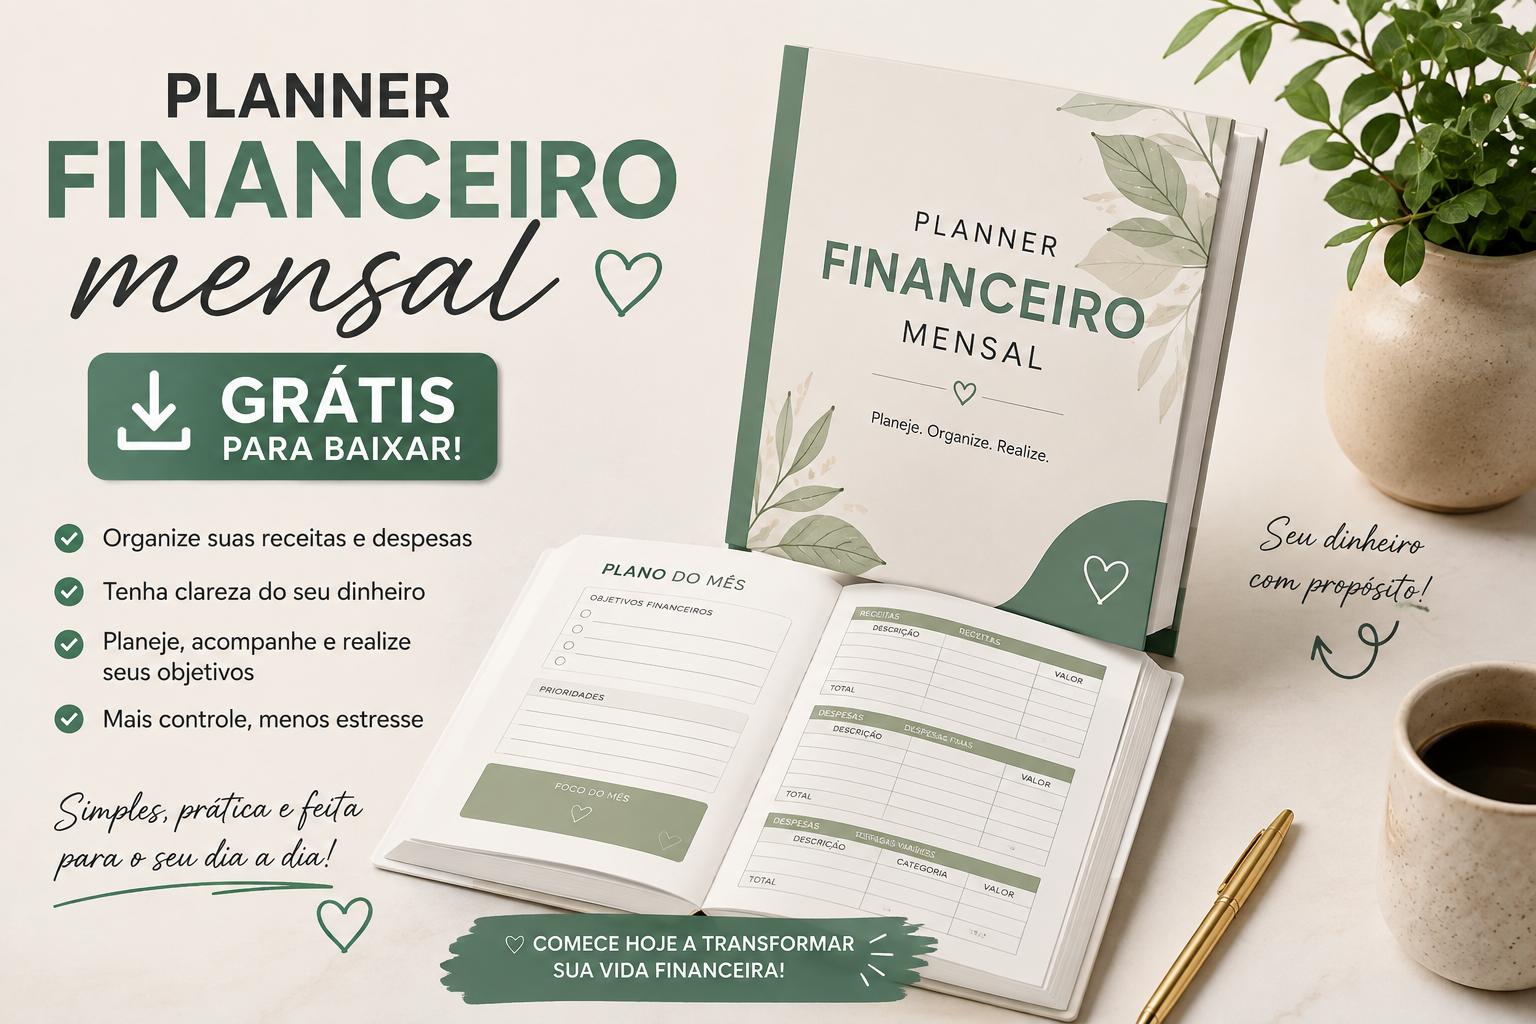
Na prática, a combinação costuma funcionar melhor do que escolher só um. Você anota o gasto na hora, no papel, assim que ele acontece. Depois, uma vez por semana, transfere tudo pra planilha digital, que já soma e mostra o panorama completo do mês.
Esse é o motivo de indicarmos as duas ferramentas juntas aqui no blog. Uma cobre o momento em que o gasto acontece, a outra cobre a visão geral do mês inteiro, com os totais por categoria já calculados.
Quanto tempo leva pra planilha “fazer efeito” no seu bolso
Uma dúvida honesta que aparece bastante: preencher planilha todo mês realmente muda alguma coisa, ou é só um exercício de organização que não sobra em dinheiro de verdade?
Voltando ao exemplo de quem ganha R$ 3.500 e identificou R$ 380 em gastos pequenos espalhados no cartão, olha o que acontece só cortando metade disso, R$ 190 por mês, e direcionando pra reserva:
Boa parte de um imprevisto médio, como conserto de geladeira ou pneu
Mês 12
R$ 2.280
Quase 1 mês inteiro de despesas essenciais de reserva
Repara que nenhum desses valores exigiu cortar o essencial da rotina. Veio só de enxergar, com a planilha, um gasto que antes passava despercebido. É esse o efeito real de manter o registro em dia: não é a planilha que economiza por você, é a clareza que ela dá que muda a decisão seguinte.
💡 Dicas para manter o controle financeiro em dia
Depois do primeiro preenchimento, o que sustenta o hábito no longo prazo é a rotina, não a força de vontade:
Crie o hábito de registrar: reserve 5 minutos no fim da semana para atualizar seus lançamentos.
Revise o teto de gastos: compare o que foi planejado com o que realmente aconteceu, sem julgamento, só pra ajustar o próximo mês.
Monte sua reserva aos poucos: separe uma quantia assim que o dinheiro cair na conta, antes de qualquer outro gasto.
Se depois de organizar tudo na planilha você perceber que o problema não é gasto excessivo, mas sim renda curta pro tamanho das contas, vale considerar uma fonte de renda extra pra equilibrar essa conta, mesmo que comece pequena.
Dica extra: se você também gosta de acompanhar suas finanças no papel, aproveite para baixar nosso planner financeiro mensal grátis em PDF e combine as duas ferramentas.
No fim das contas, a planilha não é sobre ter uma vida financeira perfeita, cheia de números redondos e sem nenhum gasto fora do lugar. É sobre enxergar com clareza pra onde o dinheiro está indo, e a partir disso, decidir o que muda no próximo mês.